Un premier achat à 27 ans
À 27 ans, ce client souhaitait devenir propriétaire de sa résidence principale à Bailleul.
Il est en CDI, hors période d'essai, sans crédit en cours. Jusqu'ici locataire, il payait environ 700 € de loyer par mois.
Son objectif n'était pas seulement de devenir propriétaire. Il souhaitait acheter un premier bien adapté à sa situation actuelle, tout en commençant à construire son patrimoine immobilier.
Il disposait cependant de peu d'apport : 5 000 €.
L'appartement
Le choix s'est porté sur un T2 de 37 m² à Bailleul, à proximité de la gare et des commodités.
Le bien présente plusieurs avantages pour un premier achat :
- prix d'achat de 113 000 € ;
- DPE C ;
- appartement rénové ;
- aucun travaux immédiat à prévoir ;
- balcon et stationnement ;
- proximité de la gare.
Un bien cohérent avec ses besoins aujourd'hui, mais également avec sa réflexion à plus long terme.
Le principal sujet : seulement 5 000 € d'apport
Avec un apport aussi limité, le financement devait être construit avec attention.
Au prix du bien viennent notamment s'ajouter les frais de notaire, la garantie, les frais de dossier bancaire et les frais de courtage.
Le besoin de financement dépassait donc le seul prix de l'appartement.
Après étude du dossier, j'ai identifié un établissement dont les critères permettaient d'envisager ce niveau de financement, sans demander au client de mobiliser beaucoup plus d'épargne.
Je ne recherche pas simplement le taux le plus bas : je cherche d'abord la banque dont les critères correspondent au dossier.
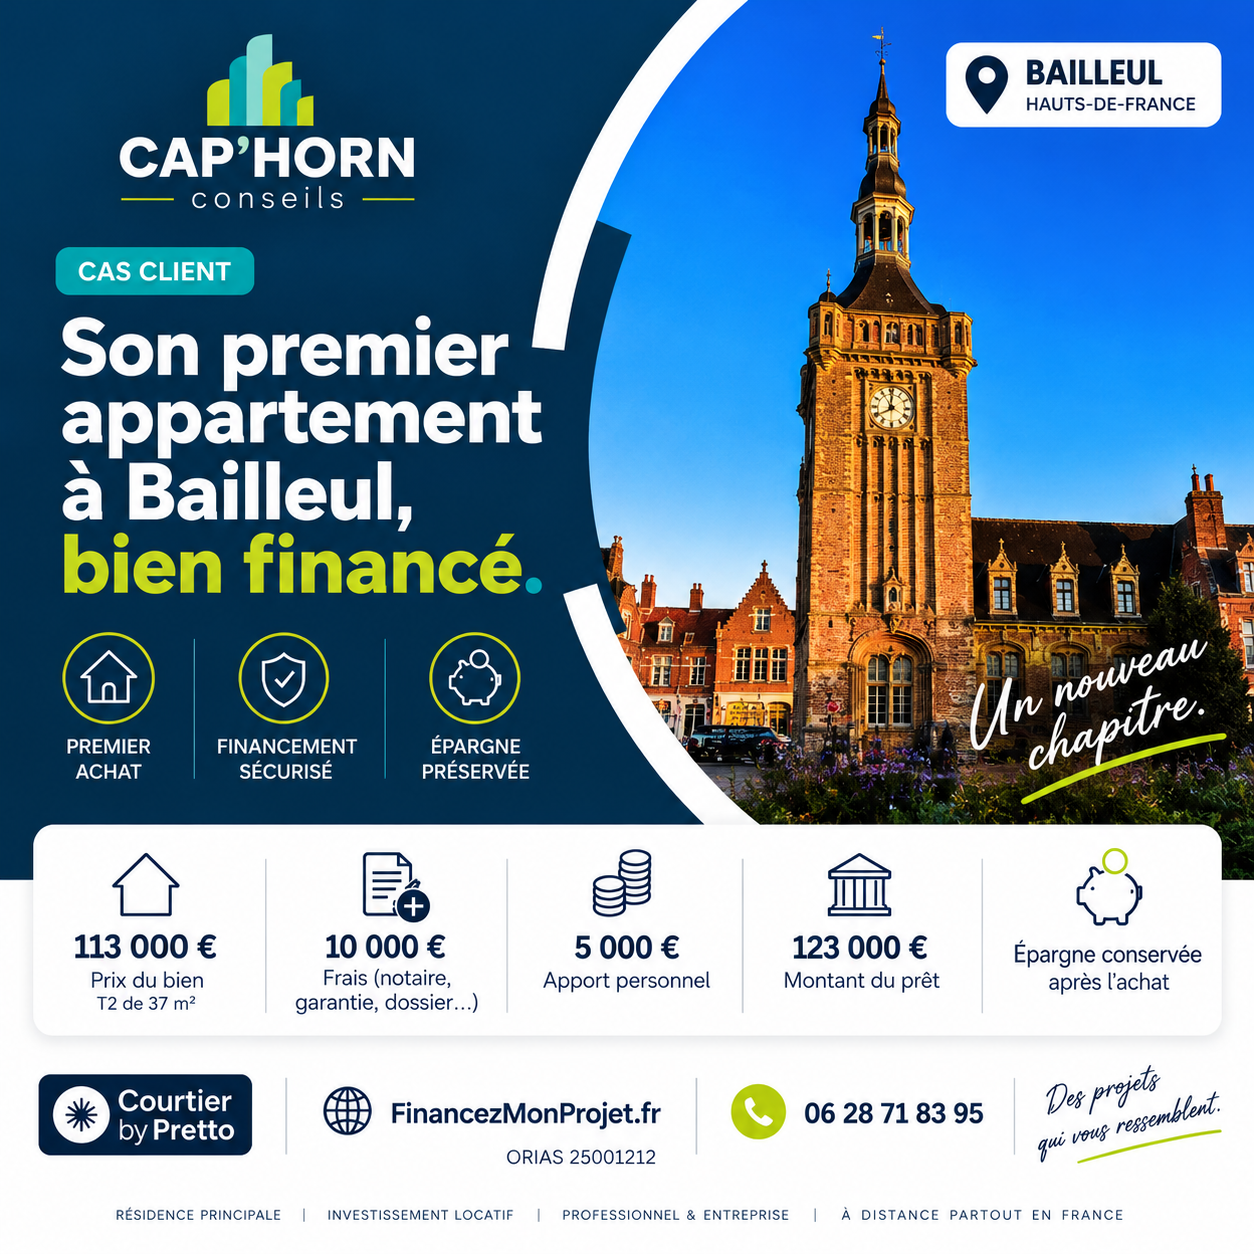
Le financement obtenu
Le crédit a été obtenu début août 2026.
- Prix du bien : 113 000 €
- Apport : 5 000 €
- Financement : environ 123 000 €
- Durée : 25 ans
- Taux obtenu : 3,45 %
- Mensualité : environ 610 € hors assurance
- Ancien loyer : 700 € par mois
Le taux obtenu était également inférieur aux barèmes autour de 3,70 % que l'on pouvait alors rencontrer sur certains dossiers.
Mais ce n'est pas uniquement le taux qui rend ce financement intéressant.
Pourquoi partir sur 25 ans ?
Le choix d'une durée longue est volontaire.
À 27 ans, ce client sait que ce T2 ne sera probablement pas sa résidence principale toute sa vie.
Son objectif est de garder une mensualité maîtrisée aujourd'hui et, si sa situation le permet dans quelques années, de conserver cet appartement pour le mettre en location lorsqu'il achètera sa prochaine résidence principale.
Cette stratégie n'est évidemment pas garantie : sa capacité à conserver le bien et à financer un nouveau projet devra être étudiée à ce moment-là.
Mais dès le premier achat, il est intéressant de réfléchir à la suite.
Ce que montre ce dossier
Avoir peu d'apport ne signifie pas automatiquement qu'il faut repousser son projet immobilier.
La banque regarde également les revenus, la stabilité professionnelle, les crédits en cours, la tenue des comptes, l'épargne conservée et la cohérence globale du projet.
Dans ce dossier, le client avait notamment un élément favorable : il supportait déjà un loyer de 700 € par mois, pour une future mensualité de crédit d'environ 610 € hors assurance.
L'objectif du courtage est justement d'identifier les établissements susceptibles d'accepter le dossier, plutôt que de déposer des demandes au hasard.
Vous souhaitez acheter à Bailleul avec peu d'apport ?
Vous avez trouvé votre premier appartement mais vous pensez ne pas avoir suffisamment d'apport ?
Je peux étudier votre capacité d'emprunt, le budget réellement accessible et les solutions de financement adaptées à votre situation.
Cap Horn Conseils accompagne les acquéreurs à Bailleul, dans les Hauts-de-France et à distance partout en France.
Cas client anonymisé. Certaines informations et certains montants ont été légèrement modifiés afin de préserver la confidentialité du client. Chaque financement reste soumis à l'étude et à l'acceptation de l'établissement prêteur.
Questions fréquentes sur un premier achat immobilier à Bailleul
Peut-on acheter avec seulement 5 000 € d'apport ?
Oui, dans certaines situations. Un faible apport ne signifie pas automatiquement que le financement sera refusé.
La banque regarde l'ensemble du dossier : revenus, stabilité professionnelle, crédits en cours, tenue des comptes, épargne restante et coût global du projet.
Certains établissements peuvent accepter de financer une partie des frais liés à l'acquisition. Cela dépend toutefois du profil de l'emprunteur et des critères de chaque banque.
Peut-on emprunter plus que le prix du bien immobilier ?
Dans certains dossiers, oui. Le montant du crédit peut dépasser le prix du bien afin d'intégrer une partie des frais liés à l'acquisition.
Ces financements sont cependant plus sélectifs. C'est notamment pour cette raison qu'il peut être utile d'identifier les banques adaptées au dossier avant de déposer une demande.
Pourquoi emprunter sur 25 ans pour un premier achat ?
Une durée plus longue permet généralement de réduire la mensualité et de conserver davantage de capacité financière chaque mois.
Dans ce cas client, le choix des 25 ans répondait aussi à une réflexion à plus long terme : conserver une mensualité maîtrisée aujourd'hui et garder de la souplesse pour un futur projet immobilier.
Peut-on garder son premier appartement pour le louer ensuite ?
Oui, c'est possible, mais cela doit être réétudié au moment du nouveau projet.
La banque prendra notamment en compte le capital restant dû, la mensualité du premier crédit, les revenus du foyer et tout ou partie du futur loyer selon ses propres critères.
Acheter un premier bien peut donc constituer le début d'une stratégie patrimoniale, mais la possibilité de le conserver lors d'un second achat n'est jamais automatique.