Temps de lecture : 3 minutes Dernière modification : 12 septembre 2025
Leur projet immobilier à Lille
Ce couple de 30 et 32 ans souhaite acheter sa résidence principale à Lille.
Tous les deux sont en CDI, avec 72 000 € de revenus annuels à deux, aucun crédit en cours et une épargne déjà constituée.
Le bien : 320 000 €, avec un DPE C.
Sur le papier, le dossier est plutôt confortable. Mais une question se pose rapidement : combien mettre d'apport ?
Ils pourraient mettre davantage. Ce n'est pas forcément ce que je leur conseille.
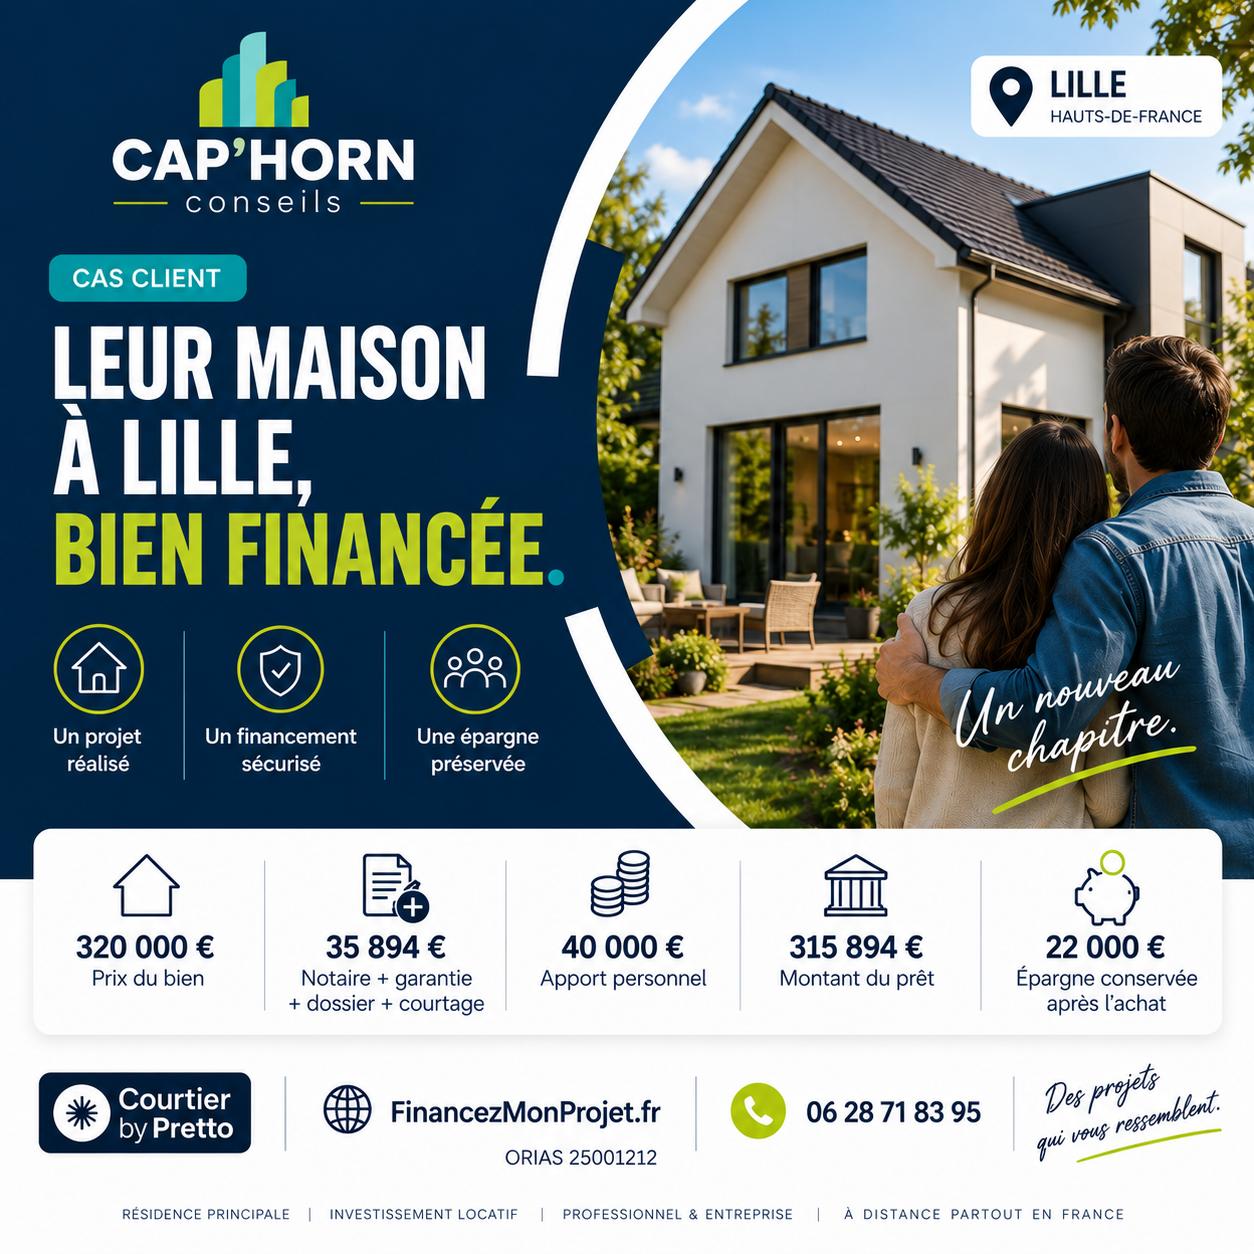
Le projet en chiffres
- Prix du bien : 320 000 €
- Frais de notaire : 25 444 €
- Garantie + dossier + courtage : environ 10 450 €
- Coût total : environ 355 894 €
- Apport : 40 000 €
- Financement : environ 315 894 €
- Épargne conservée après l'achat : 22 000 €
Pourquoi conserver 22 000 € ?
Mettre plus d'apport permettrait évidemment d'emprunter moins.
Mais acheter un bien à 320 000 € en vidant quasiment ses comptes n'aurait pas beaucoup de sens ici.
Le couple peut réaliser son projet avec 40 000 € d'apport tout en gardant 22 000 € de côté.
Cette somme pourra servir pour le déménagement, l'ameublement, d'éventuels travaux ou simplement rester disponible en cas d'imprévu.
Et côté banque, conserver de l'épargne après l'opération est loin d'être anodin.
L'apport ne fait pas tout
Quand j'étudie un dossier, je ne regarde jamais uniquement le montant de l'apport.
Je regarde aussi :
- les revenus ;
- les crédits en cours ;
- la tenue des comptes ;
- la mensualité future ;
- l'épargne avant et après le projet ;
- le reste à vivre ;
- et bien sûr les critères des banques que je vais solliciter.
Deux personnes avec le même salaire et le même apport peuvent donc obtenir des réponses complètement différentes.
La stratégie retenue
Dans ce dossier, nous partons sur environ 315 894 € de financement avec 40 000 € d'apport.
Le couple conserve ainsi 22 000 € d'épargne après son acquisition.
C'est précisément ce que je cherche lorsque je travaille un dossier : obtenir un financement cohérent sans regarder uniquement le taux ou chercher à mettre le maximum d'apport.
La structure du crédit compte autant que le taux obtenu.
Vous achetez à Lille ?
Vous avez trouvé un bien ou vous souhaitez simplement connaître votre budget avant de commencer vos recherches ?
Je peux regarder votre dossier et vous dire combien vous pouvez emprunter, quel apport prévoir et quelles banques peuvent correspondre à votre situation.
Cap Horn Conseils accompagne les particuliers pour leurs projets immobiliers à Lille et dans les Hauts-de-France, mais également à distance partout en France.
Chaque dossier est différent. Les conditions de financement dépendent de votre situation et des critères de l'établissement prêteur.
Questions fréquentes sur le financement immobilier à Lille
Combien d'apport faut-il pour acheter à Lille ?
Il n'existe pas de montant d'apport valable pour tous les projets. Les banques regardent notamment le prix du bien, les frais à financer, vos revenus, vos crédits en cours et l'épargne qu'il vous restera après l'achat. Dans certains dossiers, l'apport devra au minimum couvrir les frais liés à l'acquisition. Dans d'autres, la banque pourra demander davantage.
Faut-il mettre toute son épargne dans son apport ?
Non. Mettre davantage d'apport permet de réduire le montant emprunté, mais conserver une épargne de sécurité peut aussi être important. Dans le cas présenté ici, le couple conserve 22 000 € après l'achat au lieu de mobiliser toute son épargne.
Pourquoi passer par un courtier en crédit immobilier à Lille ?
Le courtier ne regarde pas uniquement le taux. Il analyse le projet, la capacité d'emprunt, l'apport, l'endettement et les critères des différents établissements bancaires afin d'orienter le dossier vers les solutions adaptées.
Chez Cap Horn Conseils, je peux vous accompagner à Lille et dans les Hauts-de-France, mais également à distance partout en France.