Temps de lecture : 5 minutes
Peut-on acheter avant d’avoir vendu ?
Oui. C’est précisément l’une des situations auxquelles répond le prêt relais.
Vous êtes propriétaire de votre résidence principale et vous trouvez votre prochaine maison alors que la vôtre n’est pas encore vendue.
Le prêt relais permet de disposer temporairement d’une partie de la valeur du logement que vous allez vendre afin de financer votre nouvelle acquisition.
À retenir : le prêt relais permet de dissocier temporairement le calendrier de la vente et celui du nouvel achat.
Comment fonctionne un prêt relais ?
La banque commence par déterminer la valeur du bien immobilier que vous souhaitez vendre.
Elle ne vous avance généralement pas 100 % de cette valeur.
Elle applique une marge de sécurité et tient également compte du capital restant dû sur votre crédit immobilier actuel.
La banque va notamment regarder :
- la valeur réaliste du logement ;
- le capital restant dû ;
- l’état d’avancement de la vente ;
- votre épargne disponible ;
- vos revenus et vos charges ;
- le prix de votre nouvelle acquisition.
Un exemple concret
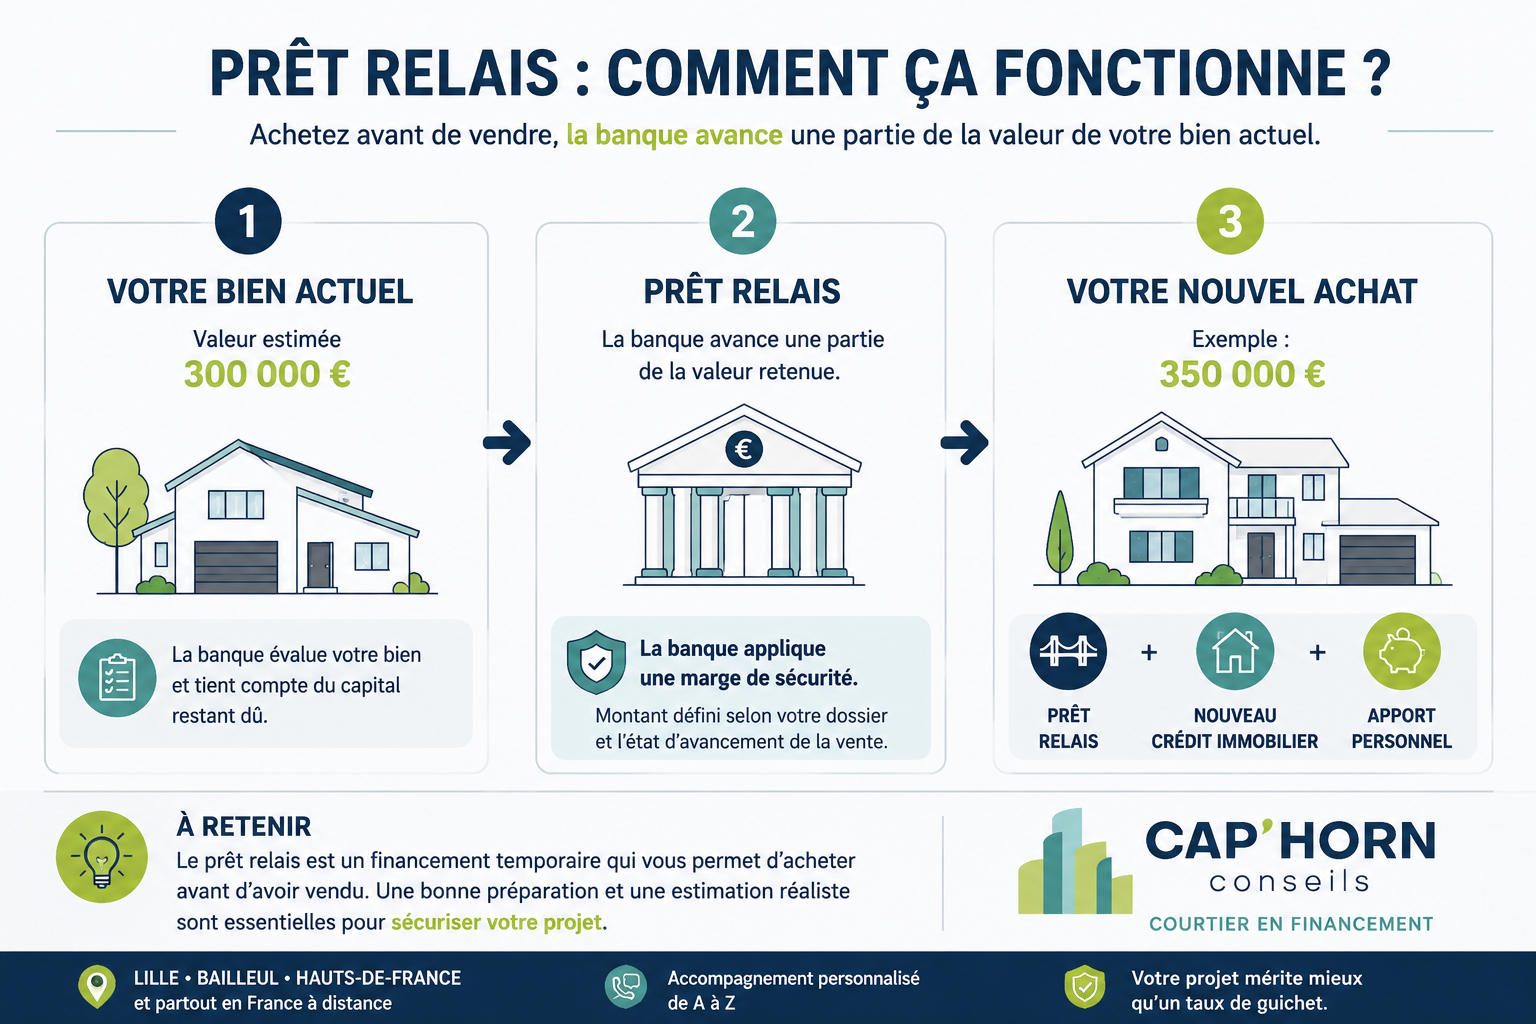
Prenons une situation simple :
- logement actuel estimé : 300 000 € ;
- capital restant dû : 90 000 € ;
- nouvelle résidence principale : 350 000 € ;
- épargne disponible : 30 000 €.
La banque ne considère pas automatiquement que vous disposez de 210 000 €.
Elle applique ses propres critères de prudence afin de déterminer le montant du relais envisageable.
Le montant du prêt relais dépend du bien, de votre situation et de la politique de chaque banque.
Quels sont les risques ?
Le principal risque est que la vente ne se déroule pas comme prévu. Votre logement peut mettre plus de temps à se vendre ou nécessiter une baisse de prix. Avant de construire le financement, il faut donc se poser plusieurs questions :
- Que se passe-t-il si la vente prend plusieurs mois de plus ?
- Puis-je supporter les charges pendant cette période ?
- Que se passe-t-il si je dois baisser mon prix ?
- Combien d’épargne restera-t-il après l’achat ?
Un prêt relais doit rester cohérent même si la vente prend plus de temps que prévu.
Faut-il avoir déjà signé un compromis ?
Pas nécessairement.
Certaines banques peuvent étudier un prêt relais alors que le logement est encore en commercialisation.
En revanche, elles vont généralement regarder :
- les estimations du bien ;
- le prix de mise en vente ;
- la cohérence avec le marché local ;
- l’existence d’un mandat de vente ;
- les éventuelles offres reçues ;
- la présence ou non d’un compromis.
Faut-il utiliser toute son épargne ?
Pas forcément. Conserver une épargne de sécurité peut être pertinent après une acquisition. Travaux, déménagement, ameublement ou imprévus peuvent rapidement générer des dépenses supplémentaires. Le bon équilibre dépend de votre projet :
apport + crédit + mensualité + épargne restante.
Vendre avant d’acheter ou faire un prêt relais ?
Il n’existe pas une solution meilleure dans tous les cas.
Vendre avant d’acheter apporte plus de visibilité sur le budget disponible.
Acheter avant de vendre offre davantage de souplesse mais nécessite un montage capable d’absorber un délai ou une baisse du prix de vente.
La bonne stratégie n’est pas celle qui permet d’emprunter le plus. C’est celle qui reste supportable si le calendrier ne se déroule pas exactement comme prévu.
Quand faire étudier son prêt relais ?
Idéalement, avant de faire une offre ferme sur votre prochain logement.
Une étude permet de déterminer :
- la valeur prudente du bien à vendre ;
- le montant du relais envisageable ;
- le crédit complémentaire nécessaire ;
- l’épargne à conserver ;
- la mensualité pendant la transition ;
- le budget maximal pour la nouvelle acquisition.
Faire étudier votre projet avec CAP’HORN Conseils
Vous avez trouvé votre prochaine maison mais votre logement actuel n’est pas encore vendu ?
Avant de renoncer au bien ou de vous engager trop vite, commencez par poser les chiffres.
CAP’HORN Conseils accompagne les propriétaires dans l’étude et la recherche de leur financement immobilier à Lille, Bailleul et dans les Hauts-de-France, ainsi qu’à distance partout en France.
Faire étudier mon projet immobilier
Acheter avant d’avoir vendu peut être une bonne stratégie. À condition que le prêt relais soit construit avec suffisamment de marge de sécurité.
D'autres articles :
Acheter sans apport en 2026 : est-ce encore possible ?
Comment est calculé le taux d'un crédit immobilier ?
Comment une banque construit une offre de prêt immobilier ?
CAP’HORN Conseils – Courtier by Pretto Courtier en financement immobilier et professionnel ORIAS n° 25001212 Un crédit vous engage et doit être remboursé.
Publication : 3 Septembre 2026