Crédit immobilier refusé : que faire avant de renoncer à votre achat ?
Votre banque a refusé votre crédit immobilier à cause du taux d'usure ? Cela ne signifie pas nécessairement que votre projet est impossible à financer.
Vous avez trouvé votre bien, préparé votre dossier et peut-être déjà signé votre compromis de vente. Pourtant, la banque vous annonce que votre financement ne peut pas être accordé.
Le problème ne vient pas toujours de vos revenus ou de votre capacité à rembourser. Il peut provenir du coût global du crédit, notamment de l'assurance emprunteur et des frais associés.
Avant de solliciter une nouvelle banque, il faut comprendre précisément ce qui bloque votre financement.
Quatre éléments méritent une attention particulière :
- Le TAEG indiqué dans votre proposition bancaire.
- Le taux d'usure applicable à votre crédit.
- Le coût et les garanties de votre assurance emprunteur.
- Les frais intégrés au calcul du financement.
Un écart de quelques dixièmes de point peut parfois suffire à provoquer un refus.
Pourquoi le taux d'usure peut-il provoquer un refus de crédit immobilier ?
Le taux d'usure est le taux annuel effectif global maximal auquel un établissement peut légalement accorder un crédit.
Ce plafond est publié chaque trimestre par la Banque de France. Il varie selon la nature du financement et, pour certains crédits immobiliers, selon leur durée.
Pour comprendre le mécanisme, trois notions sont essentielles.
Le taux nominal : le taux d'intérêt de votre crédit
Le taux nominal est celui utilisé pour calculer les intérêts de votre prêt immobilier.
Il ne représente pas à lui seul le coût complet de votre financement.
Le TAEG : le coût global de votre financement
Le taux annuel effectif global (TAEG) permet d'apprécier le coût du crédit en tenant compte des frais devant légalement entrer dans son calcul.
Il comprend notamment :
- Les intérêts du prêt immobilier.
- Les frais de dossier.
- Certains frais de garantie.
- Les honoraires de courtage lorsqu'ils doivent être intégrés.
- Le coût de l'assurance emprunteur lorsqu'elle est exigée pour obtenir le crédit.
C'est le TAEG qui permet de vérifier si une proposition respecte le taux d'usure.
Le taux d'usure : le plafond à ne pas dépasser
Une banque ne peut pas accorder un crédit immobilier dont le TAEG dépasse le taux d'usure applicable.
Votre taux nominal peut donc être inférieur au plafond légal, tandis que votre TAEG le dépasse.
C'est l'une des raisons pour lesquelles un dossier peut être bloqué malgré une situation financière satisfaisante.
Quel est le taux d'usure en octobre 2026 ?
Les seuils applicables sont révisés trimestriellement.
Pour connaître le taux correspondant à votre financement, consultez la publication officielle de la Banque de France.
Le plafond dépend notamment de la catégorie du crédit et de sa durée.
Un financement immobilier sur 15 ans, un crédit sur 25 ans et un prêt relais ne relèvent pas nécessairement du même seuil.
Attention : le taux d'usure applicable doit être vérifié à la date de l'offre de crédit, et non à partir d'une ancienne simulation.
L'assurance emprunteur peut-elle faire refuser votre crédit immobilier ?
Oui. Lorsque l'assurance emprunteur est exigée pour obtenir un crédit, son coût entre dans le calcul du TAEG.
Or, le coût de cette assurance peut varier sensiblement d'un contrat à l'autre.
Il dépend notamment :
- De l'âge de l'emprunteur.
- Des garanties souscrites.
- De la quotité assurée.
- De la durée du financement.
- Des caractéristiques du contrat.
Deux assurances présentant des garanties équivalentes peuvent donc avoir des tarifs différents.
Et cette différence peut avoir une incidence sur le TAEG.
Exemple : un crédit immobilier refusé pour seulement 0,15 point
Imaginons un emprunteur souhaitant acheter sa résidence principale.
Sa proposition bancaire présente les caractéristiques suivantes :
- TAEG : 5,55 %.
- Taux d'usure applicable dans cet exemple : 5,40 %.
- Dépassement : 0,15 point.
Même si l'emprunteur dispose de revenus suffisants, la banque ne peut pas accorder le crédit dans ces conditions.
Mais supposons qu'une assurance alternative, présentant un niveau de garanties équivalent, permette de réduire le coût du financement.
Après recalcul, le TAEG pourrait éventuellement repasser sous le plafond légal.
Une différence sur le coût de l'assurance peut donc parfois changer la situation d'un dossier.
Crédit immobilier : l'impact de l'assurance sur le TAEG
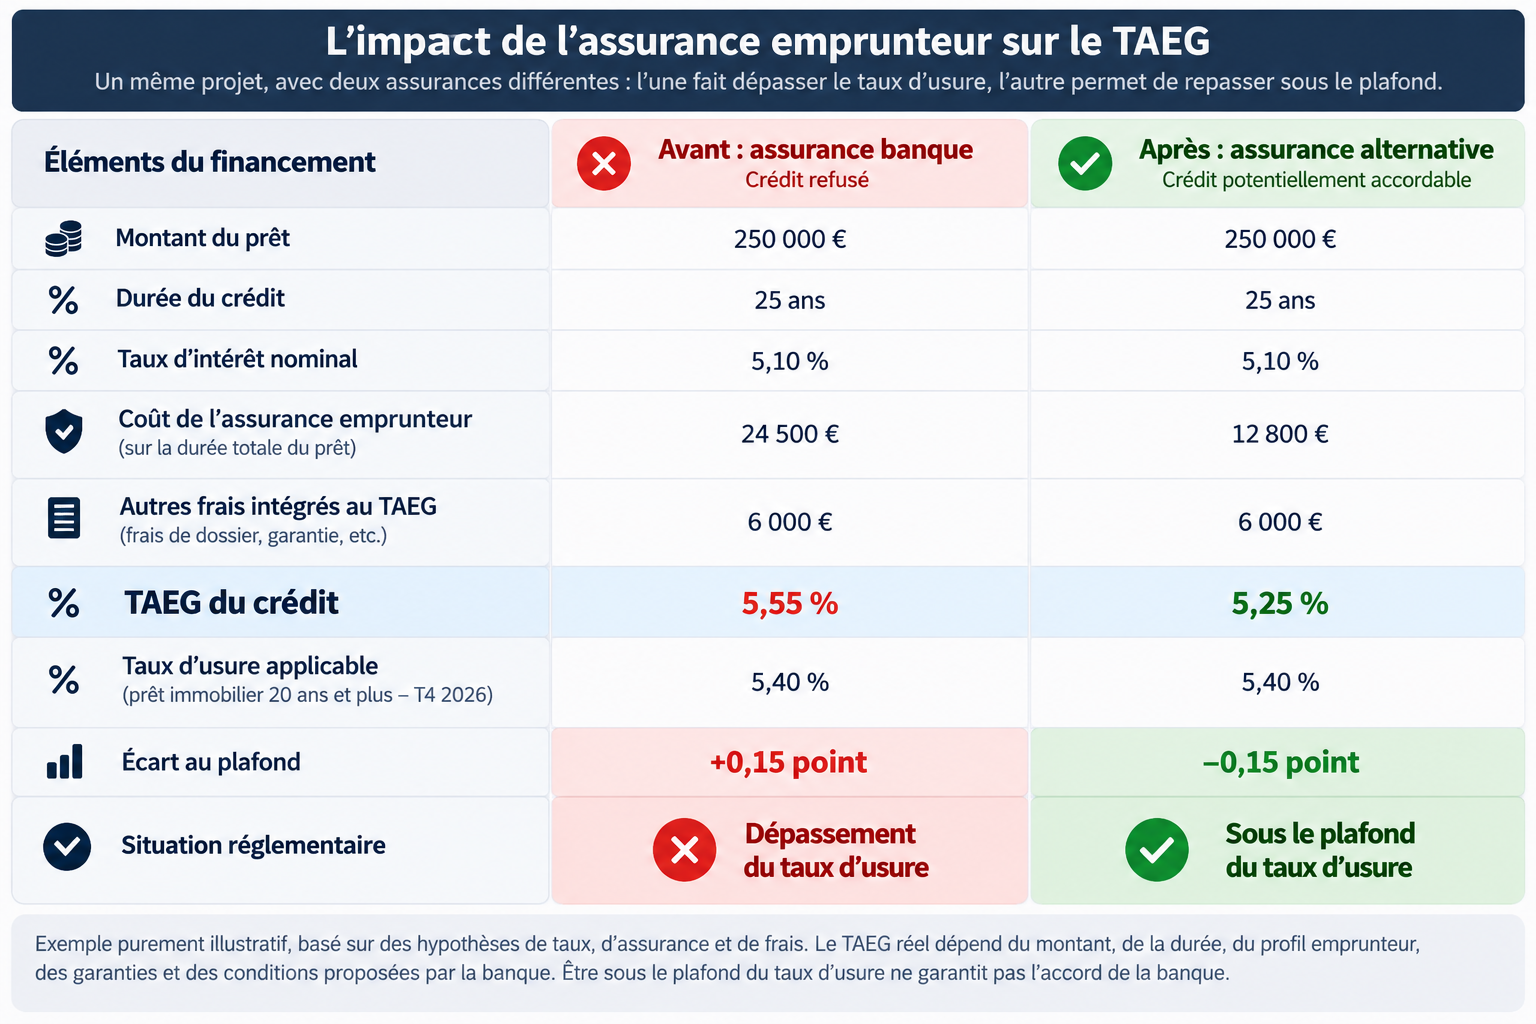
*Illustration pédagogique : les taux et montants présentés sont fictifs et ne constituent pas une simulation bancaire validée. Le TAEG réel dépend des conditions du prêt, des frais et de l'assurance. Le respect du taux d'usure ne garantit pas l'accord bancaire.*
Le but n'est pas simplement de trouver une assurance moins chère.
Il faut également vérifier les garanties, les exclusions, les franchises et les modalités d'indemnisation.
Une économie sur l'assurance ne doit pas se faire au détriment de votre protection.
Votre crédit dépasse le taux d'usure : savez-vous pourquoi ?
Vous disposez déjà d'une simulation bancaire, d'une proposition d'assurance ou d'un courrier de refus ?
Avant de déposer un nouveau dossier, faisons le point sur les chiffres qui bloquent votre financement.
**Faire examiner les raisons de mon refus de crédit**
Crédit immobilier refusé à cause du taux d'usure : 5 solutions à examiner
Un dépassement du taux d'usure ne signifie pas qu'il existe systématiquement une solution.
En revanche, plusieurs pistes peuvent être étudiées avant de renoncer à votre achat immobilier.
1. Comparer les assurances emprunteur
Vous n'êtes pas obligé de choisir l'assurance proposée par votre banque.
Vous pouvez présenter une assurance externe, à condition de respecter les garanties exigées par l'établissement prêteur.
C'est le principe de la délégation d'assurance.
Selon votre profil, un contrat alternatif peut présenter un coût inférieur.
Cette différence peut contribuer à réduire le TAEG et, dans certains cas, permettre de repasser sous le taux d'usure.
Mais le tarif ne suffit pas : il faut également examiner la qualité des garanties proposées.
2. Comparer les conditions de plusieurs banques
Les établissements bancaires appliquent les mêmes plafonds réglementaires, mais leurs propositions commerciales peuvent différer.
Le taux nominal, les frais de dossier, les garanties et les modalités du financement peuvent varier.
Une autre banque peut donc proposer un crédit présentant un TAEG différent.
Attention : aucune banque ne peut contourner le taux d'usure.
L'objectif est de rechercher des conditions de financement qui respectent la réglementation.
3. Réexaminer les frais de dossier et de garantie
Certains frais peuvent être négociés ou varier selon les solutions retenues.
C'est notamment le cas de certains frais bancaires ou du coût de la garantie.
Une réduction de ces dépenses peut parfois contribuer à diminuer le TAEG.
En revanche, les frais qui doivent légalement être intégrés au calcul ne peuvent pas être supprimés artificiellement.
Chaque nouvelle proposition nécessite donc un calcul actualisé du coût du crédit.
4. Adapter le montage du financement
Selon votre situation, plusieurs paramètres peuvent être réexaminés :
- Le montant emprunté.
- L'apport personnel.
- La durée du crédit.
- La répartition des financements.
- L'éligibilité à certains prêts aidés.
Il faut toutefois rester prudent.
Allonger la durée du crédit ne réduit pas automatiquement le TAEG.
Cette modification peut également augmenter le coût total des intérêts.
Une simulation complète reste indispensable avant de modifier le projet.
5. Vérifier si le taux d'usure est réellement le seul obstacle
Tous les refus bancaires ne sont pas liés au taux d'usure.
D'autres critères peuvent intervenir :
- Le taux d'endettement.
- La stabilité des revenus.
- Le niveau d'apport personnel.
- Les charges récurrentes.
- La situation professionnelle.
- Les garanties demandées.
- Les critères internes de l'établissement prêteur.
Un dossier peut également présenter plusieurs difficultés simultanément.
Avant de solliciter de nouvelles banques, il est donc essentiel d'identifier le véritable motif du refus.
Compromis signé et crédit immobilier refusé : comment réagir ?
Vous avez signé un compromis de vente et votre banque vient de refuser votre financement ?
Dans cette situation, le temps devient un élément déterminant.
Votre compromis prévoit normalement une condition suspensive d'obtention de prêt, avec des caractéristiques de financement et des délais à respecter.
Il est important de réagir rapidement.
Première étape : vérifier la date limite de votre condition suspensive
Relisez votre compromis pour identifier :
- Le montant du crédit prévu.
- La durée du financement.
- Le taux maximal éventuellement mentionné.
- La date limite de réalisation de la condition suspensive.
- Les obligations de justification des démarches bancaires.
Ces informations sont importantes pour déterminer les démarches à entreprendre.
Deuxième étape : demander un refus bancaire écrit
Si votre financement est refusé, demandez un justificatif à votre banque.
Ce document pourra être nécessaire pour justifier vos démarches auprès du notaire ou du vendeur, conformément aux dispositions du compromis.
Troisième étape : prévenir votre notaire
Si la date limite approche, contactez votre notaire sans attendre.
Il pourra examiner les conséquences du refus et les possibilités éventuelles de prolongation du délai avec le vendeur.
Un refus de crédit ne permet pas automatiquement de se dégager de toutes les obligations prévues au compromis.
Les démarches entreprises doivent notamment correspondre aux conditions contractuelles.
Quatrième étape : examiner les solutions encore envisageables
Selon le temps disponible, il peut être utile de vérifier si une assurance alternative, une proposition bancaire différente ou une adaptation du financement est possible.
Mais il faut tenir compte des délais nécessaires à l'instruction d'un nouveau dossier.
Votre compromis est signé. Combien de jours vous reste-t-il ?
Un refus bancaire ne doit pas vous faire perdre plusieurs semaines sans comprendre ce qui bloque.
Si votre échéance approche, présentez votre situation pour examiner les possibilités encore envisageables.
**Faire examiner mon financement avant la fin de ma condition suspensive**
Faut-il attendre une hausse du taux d'usure pour refaire une demande ?
Certains emprunteurs envisagent d'attendre le trimestre suivant pour déposer une nouvelle demande de crédit immobilier.
Cette stratégie comporte plusieurs incertitudes.
Le taux d'usure est révisé tous les trimestres, mais il n'augmente pas nécessairement.
Les taux d'intérêt pratiqués par les banques peuvent également évoluer.
Une hausse du plafond légal ne signifie donc pas automatiquement qu'un crédit précédemment refusé pourra être accordé.
Et si vous avez déjà signé un compromis, attendre peut être incompatible avec les délais contractuels.
Avant de reporter votre projet, mieux vaut vérifier les solutions disponibles dès maintenant.
FAQ : les questions fréquentes sur le crédit immobilier refusé et le taux d'usure
Pourquoi ma banque refuse-t-elle mon crédit alors que mes revenus sont suffisants ?
Parce que la capacité de remboursement et le taux d'usure sont deux critères distincts.
Vos revenus peuvent permettre de supporter la mensualité envisagée, mais le TAEG de votre financement peut dépasser le plafond réglementaire.
Une assurance moins chère peut-elle débloquer mon crédit immobilier ?
Oui, dans certaines situations.
Si le coût de l'assurance contribue au dépassement du taux d'usure, une assurance alternative présentant des garanties équivalentes peut réduire le TAEG.
Le résultat doit être confirmé par un nouveau calcul.
Toutes les banques appliquent-elles le même taux d'usure ?
Oui, pour une même catégorie de crédit et une même période.
En revanche, les banques peuvent proposer des taux nominaux, des frais et des conditions de financement différents.
Peut-on négocier le taux d'usure avec une banque ?
Non.
Le taux d'usure est un plafond légal.
Il ne peut pas être négocié ou dépassé par un établissement prêteur.
En revanche, certaines composantes du coût du financement peuvent parfois être réexaminées.
Un courtier peut-il obtenir un crédit après un refus bancaire ?
Un courtier peut analyser le refus, examiner les conditions du financement et rechercher des solutions adaptées.
Il ne peut cependant pas garantir qu'une banque acceptera le dossier.
Peut-on perdre son dépôt de garantie après un refus de crédit ?
Cela dépend notamment des clauses du compromis, des démarches entreprises et du respect des conditions suspensives.
En cas de doute, demandez conseil à votre notaire, particulièrement si une échéance approche.
Combien de temps faut-il pour obtenir un crédit après un premier refus ?
Il n'existe pas de délai universel.
Tout dépend du motif du refus, des solutions envisageables, de la complétude du dossier et des délais d'instruction des établissements bancaires.
Crédit immobilier refusé : avant de renoncer, comprenez ce qui bloque
Un refus de crédit immobilier peut être difficile à accepter.
Vous avez trouvé le bien, préparé votre budget et parfois déjà signé votre compromis.
Puis la banque vous annonce que le financement ne peut pas être accordé.
Mais un crédit refusé à cause du taux d'usure n'est pas nécessairement un crédit refusé pour insuffisance de revenus.
Cette distinction est essentielle.
Je suis Guillaume Horn, fondateur de CAP HORN Conseils.
Après plus de 16 ans d'expérience dans le secteur bancaire, j'accompagne aujourd'hui les particuliers dans leurs projets de financement immobilier.
Basé près de Bailleul, dans les Hauts-de-France, j'interviens notamment à Lille, Armentières, Dunkerque et partout en France à distance.
Mon rôle consiste d'abord à comprendre votre situation, à analyser les conditions de votre financement et à rechercher les solutions envisageables.
Pas à vous promettre un accord bancaire.
Votre banque a dit non. Obtenez une explication claire.
Vous disposez d'une simulation, d'un courrier de refus ou d'un compromis signé ?
Présentez votre projet à CAP HORN Conseils pour faire examiner les raisons du blocage et les possibilités de financement.
**Demander une seconde analyse de mon crédit immobilier**
*Chaque dossier fait l'objet d'une analyse personnalisée. L'accord de financement relève exclusivement de l'établissement prêteur.*
---
Sources officielles
- Banque de France — Taux d'usure
- Service Public — Taux annuel effectif global (TAEG)
- Service Public — Assurance emprunteur
*Article rédigé par Guillaume Horn, fondateur de CAP HORN Conseils. Dernière mise à jour : octobre 2026.*
*Les taux d'usure sont révisés trimestriellement. Les informations présentées sont générales et ne constituent ni une offre de crédit ni une garantie de financement.*