Courtier immobilier : à quoi sert-il, pourquoi et quand faire appel à lui ?
Vous avez trouvé un appartement qui vous plaît. Vous avez commencé à visiter des maisons. Ou vous vous demandez simplement combien vous pourriez emprunter pour devenir propriétaire.
Votre premier réflexe sera peut-être de contacter votre banque.
C'est logique. Mais avant de parler taux d'intérêt, une autre question mérite d'être posée : votre projet immobilier a-t-il été étudié dans sa globalité ?
Acheter dans le neuf ou dans l'ancien ? Utiliser toutes vos économies ? Bénéficier du prêt à taux zéro (PTZ) ? Prévoir des travaux ? Choisir une assurance emprunteur adaptée ? Comparer plusieurs solutions bancaires ?
Ces décisions peuvent avoir autant d'importance que le taux de votre crédit.
Un intermédiaire en crédit immobilier ne sert pas uniquement à rechercher un financement. Il peut vous aider à prendre les bonnes décisions avant même de vous engager dans un achat.
Et c'est souvent là que son accompagnement prend toute sa valeur.
Courtier immobilier : quel est exactement son rôle ?
Un courtier en crédit immobilier est un intermédiaire dont le métier consiste à accompagner les emprunteurs dans la recherche et la mise en place de leur financement.
Il commence par analyser votre situation : revenus, charges, crédits en cours, épargne, situation professionnelle et caractéristiques du projet.
Il peut ensuite préparer votre dossier, rechercher des solutions auprès de ses partenaires bancaires et vous aider à comprendre les propositions obtenues.
Son intervention peut notamment comprendre :
- L'estimation de votre capacité d'emprunt.
- La construction de votre budget d'acquisition.
- L'analyse de votre apport personnel.
- L'étude des aides accessibles, notamment le PTZ.
- La préparation des justificatifs bancaires.
- La recherche d'établissements susceptibles de financer votre projet.
- La comparaison des taux, des frais et des assurances.
- Le suivi du financement jusqu'au déblocage des fonds.
L'objectif n'est pas de vous faire emprunter le plus possible. C'est de rechercher un financement adapté à votre situation et à votre projet de vie.
En France, l'intermédiation bancaire est une activité réglementée. Plusieurs statuts existent, notamment courtier et mandataire d'intermédiaire. Vous pouvez vérifier l'immatriculation d'un professionnel sur le registre de l'ORIAS.
La décision finale d'accorder ou de refuser un crédit appartient toujours à l'établissement prêteur.
Pourquoi faire appel à un courtier immobilier ?
1. Pour connaître votre véritable budget immobilier
Imaginons que vous gagniez 2 600 € nets par mois.
Vous disposez de 8 000 € d'épargne et vous avez repéré un appartement à 145 000 €.
Votre salaire permet-il de financer cet achat ?
Pas nécessairement. Et la réponse ne se trouve pas dans une simple multiplication de vos revenus.
La banque va notamment examiner votre taux d'effort, vos charges, votre situation professionnelle, votre reste à vivre et la manière dont vous gérez vos comptes.
Elle prendra également en considération le montant à emprunter, la durée du crédit et le coût de l'assurance.
Une analyse préalable permet de distinguer trois notions :
- Votre capacité d'emprunt : le montant de crédit envisageable selon votre situation.
- Votre budget d'acquisition : le prix du bien que vous pouvez rechercher en intégrant les frais.
- Votre confort financier : la mensualité que vous souhaitez réellement consacrer à votre logement.
Ces trois montants ne sont pas toujours identiques.
Vous pouvez avoir la capacité théorique d'emprunter davantage, sans vouloir consacrer une part aussi importante de vos revenus à votre logement.
Un projet réussi commence par un budget que vous pourrez assumer dans la durée.
2. Pour éviter les mauvaises surprises liées aux frais
Un appartement affiché à 180 000 € ne représente pas forcément un achat à 180 000 €.
Prenons un exemple indicatif dans l'ancien :
- Prix d'achat : 180 000 €.
- Frais d'acquisition estimés : 14 400 €.
- Garantie bancaire estimée : 2 160 €.
- Frais de dossier bancaire : 1 000 €.
- Honoraires d'intermédiation retenus pour l'exemple : 1 500 €.
Budget total estimé : 199 060 €.
Cela représente 19 060 € supplémentaires par rapport au prix affiché.
Et ce calcul ne comprend pas d'éventuels travaux, les frais de déménagement ou certaines dépenses liées à l'installation.
Ces montants sont des hypothèses pédagogiques. Ils varient selon le logement, les caractéristiques du financement et les conditions des intervenants.
L'intérêt d'une étude préalable est simple : savoir combien coûte réellement votre projet avant de faire une offre d'achat.
3. Pour préserver une partie de votre épargne
Vous avez mis 15 000 € de côté.
Devez-vous nécessairement utiliser la totalité de cette somme pour acheter votre résidence principale ?
Non, pas systématiquement.
Certaines banques demandent un apport couvrant une partie des frais. D'autres peuvent étudier des situations différentes selon le profil de l'emprunteur.
Le montant d'apport optimal dépend notamment du coût du crédit, de votre épargne disponible et des conditions proposées.
Conserver une réserve peut être utile pour faire face à un imprévu, financer des travaux ou simplement éviter de vous retrouver sans trésorerie après l'acquisition.
Votre épargne ne doit pas seulement vous aider à acheter. Elle doit aussi vous permettre de vivre sereinement après l'achat.
**Faire étudier mon budget immobilier**
Pourquoi contacter un courtier avant même de signer un compromis ?
C'est un point essentiel, et pourtant souvent négligé.
Beaucoup d'acquéreurs pensent qu'il faut d'abord trouver un bien, signer un compromis, puis chercher un financement.
En réalité, un accompagnement en amont peut changer votre manière de rechercher un logement.
Et si le bien que vous recherchez n'était pas la meilleure option ?
Vous souhaitez acheter dans l'ancien parce que les prix affichés vous semblent plus accessibles.
Mais avez-vous étudié les logements neufs à proximité ?
Avez-vous vérifié les aides auxquelles vous pourriez prétendre ?
Avez-vous comparé les frais d'acquisition, les dépenses énergétiques, les travaux éventuels et le coût total de chaque scénario ?
Le rôle d'un professionnel du financement est aussi de questionner votre projet, pas simplement de confirmer votre première idée.
Prenons deux exemples.
Vous envisagez un appartement ancien nécessitant 25 000 € de rénovation. Un programme neuf pourrait mériter d'être étudié, notamment si vous êtes éligible au PTZ.
À l'inverse, vous souhaitez absolument acheter dans le neuf. Pourtant, un appartement ancien bien situé, avec un bon diagnostic énergétique et peu de travaux, pourrait mieux correspondre à votre budget.
Il n'existe pas de réponse universelle.
L'important est de comparer avant de décider.
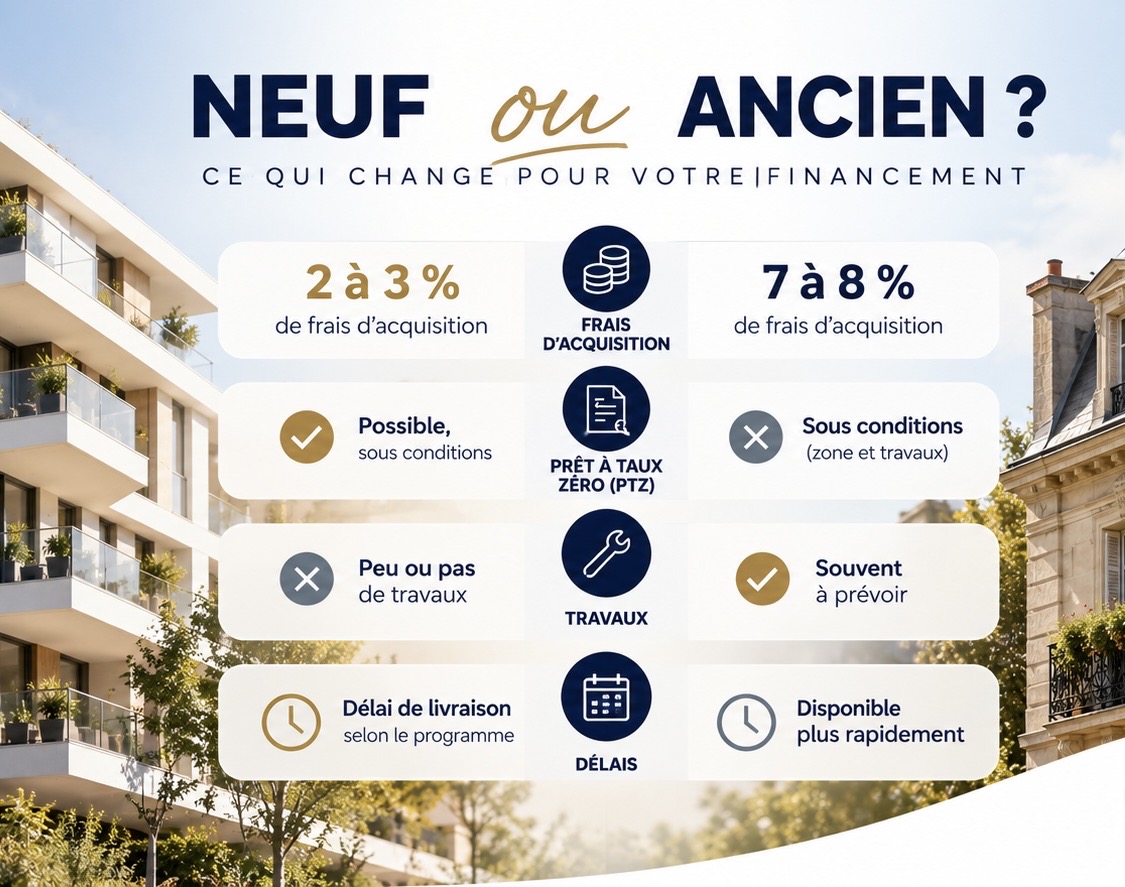
Acheter dans le neuf ou dans l'ancien : ce qui change pour votre financement
Les avantages de l'immobilier ancien
L'ancien peut présenter plusieurs atouts :
- Un choix de logements souvent plus important.
- Des quartiers établis et des emplacements recherchés.
- Des prix d'achat parfois plus accessibles.
- Des délais d'emménagement potentiellement plus courts.
- La possibilité de rénover et personnaliser son logement.
Mais certains postes doivent être examinés attentivement : état général du bien, diagnostic de performance énergétique, travaux de copropriété, chauffage et dépenses futures.
Un logement moins cher à l'achat n'est pas nécessairement le moins coûteux à long terme.
Les avantages de l'immobilier neuf
Le neuf présente d'autres caractéristiques intéressantes :
- Des frais d'acquisition généralement réduits.
- Une construction répondant aux normes récentes.
- Des garanties propres à certaines opérations de construction.
- Une performance énergétique potentiellement meilleure.
- Une possible éligibilité au PTZ.
- Selon les situations, des avantages fiscaux ou locaux spécifiques.
En contrepartie, les prix au mètre carré peuvent être plus élevés et certains programmes impliquent d'attendre la livraison du logement.
Exemple : 11 000 € d'écart sur les frais d'acquisition
Comparons deux logements affichés à 200 000 €.
Appartement ancien :
- Prix d'achat : 200 000 €.
- Frais d'acquisition estimés à 8 % : 16 000 €.
- Total : 216 000 €.
Appartement neuf :
- Prix d'achat : 200 000 €.
- Frais d'acquisition estimés à 2,5 % : 5 000 €.
- Total : 205 000 €.
Dans cet exemple, la différence atteint 11 000 €.
Attention : cette comparaison est volontairement simplifiée. Elle ne comprend ni les autres frais de financement ni les éventuelles différences de prix, de charges ou de travaux entre les logements.
Elle illustre néanmoins un point important : le prix affiché ne suffit pas pour comparer deux acquisitions.
Le prêt à taux zéro peut-il changer votre projet ?
Le PTZ est un prêt aidé permettant, sous conditions, de financer une partie de l'acquisition de votre résidence principale sans intérêts sur cette fraction du financement.
Il vient en complément d'un ou plusieurs autres prêts.
L'éligibilité dépend notamment :
- De vos ressources.
- Du nombre de personnes destinées à occuper le logement.
- De votre situation au regard de la primo-accession.
- De la nature du bien.
- De sa localisation.
- Des conditions réglementaires applicables à l'opération.
Depuis le 1er avril 2025, le dispositif a été élargi aux logements neufs éligibles sur l'ensemble du territoire, y compris les maisons individuelles, dans les conditions prévues par la réglementation.
Dans l'ancien, l'accès au PTZ dépend notamment de la zone géographique et de la réalisation de travaux répondant aux critères du dispositif.
Attention : les conditions d'accès au PTZ et sa distribution par les établissements prêteurs peuvent évoluer. Avant de construire votre financement, il est important de vérifier les règles applicables à votre projet ainsi que les possibilités proposées par les banques sollicitées.
Avant d'écarter un logement neuf ou ancien, il peut donc être utile de vérifier ce que chaque scénario donnerait avec votre propre financement.
Chez CAP HORN CONSEILS, cette réflexion peut être engagée avant même que vous ayez choisi votre futur logement.
**Comparer les possibilités de financement de mon projet**
Courtier immobilier ou banque : faut-il choisir ?
Vous connaissez votre conseiller bancaire depuis plusieurs années.
Votre banque reçoit vos revenus, connaît votre épargne et dispose d'un historique de vos opérations.
Cela peut être un avantage.
Mais elle applique également sa propre politique de crédit.
Or, les établissements n'analysent pas tous les dossiers de la même manière.
Pourquoi les réponses des banques peuvent être différentes
Un salarié en CDI, un travailleur indépendant, un investisseur locatif et un emprunteur percevant des revenus à l'étranger ne présentent pas les mêmes caractéristiques.
Les banques peuvent appliquer des méthodes différentes pour apprécier certains revenus, garanties ou situations patrimoniales.
Un établissement peut considérer qu'un dossier ne correspond pas à sa politique de financement, tandis qu'un autre peut accepter de l'étudier.
Cela ne signifie pas qu'un dossier refusé sera nécessairement accepté ailleurs.
L'intérêt d'un intermédiaire est de rechercher une solution cohérente avec votre profil, plutôt que d'envoyer votre dossier sans distinction à de nombreux établissements.
Et si votre banque habituelle proposait la meilleure offre ?
C'est tout à fait possible.
Un professionnel sérieux doit pouvoir reconnaître qu'une proposition de votre banque est intéressante.
L'objectif n'est pas de vous faire changer d'établissement à tout prix.
Il est de vous aider à prendre une décision éclairée sur le financement proposé.
Un courtier immobilier peut-il réellement vous faire économiser de l'argent ?
Oui, des économies sont possibles. Mais elles ne dépendent pas uniquement du taux nominal du crédit.
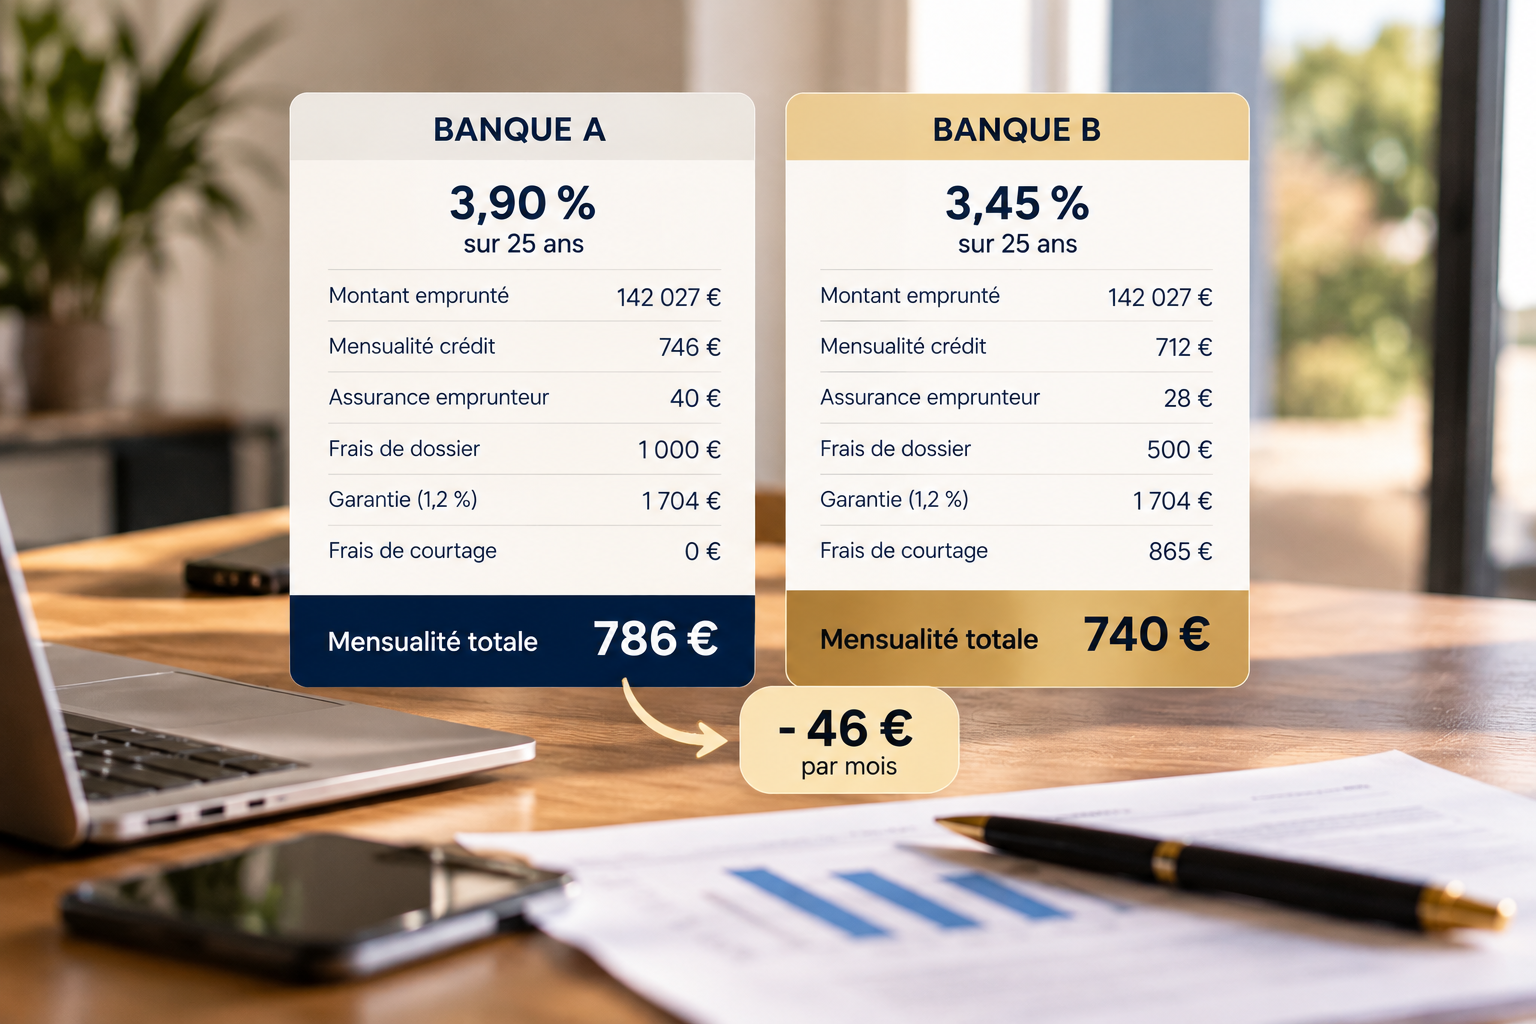
L'assurance emprunteur, les frais bancaires, les garanties et certaines conditions contractuelles peuvent modifier sensiblement le coût total de votre financement.
Exemple : deux crédits de 200 000 € sur 25 ans
Banque A :
- Taux nominal : 3,20 %.
- Mensualité hors assurance : environ 969 €.
- Assurance emprunteur : 65 € par mois.
- Mensualité totale : environ 1 034 €.
Banque B :
- Taux nominal : 3,30 %.
- Mensualité hors assurance : environ 980 €.
- Assurance emprunteur : 25 € par mois.
- Mensualité totale : environ 1 005 €.
La banque A affiche le taux nominal le plus faible.
Pourtant, avec ces hypothèses, la mensualité totale de la banque B est inférieure d'environ 29 €.
Sur 25 ans, cette différence représente environ 8 700 €, en utilisant les mensualités arrondies présentées.
Ce calcul est indicatif, avec des cotisations d'assurance supposées constantes. Il ne tient pas compte des autres frais et suppose des garanties d'assurance comparables.
La meilleure proposition n'est donc pas automatiquement celle qui affiche le taux nominal le plus bas.
Les éléments à comparer avant de choisir
Un financement immobilier doit notamment être étudié à travers :
- Le taux nominal.
- Le taux annuel effectif global (TAEG).
- Le montant des mensualités.
- Le coût et les garanties de l'assurance emprunteur.
- Les frais de dossier.
- Les frais de garantie.
- Les honoraires d'intermédiation éventuels.
- Les conditions de remboursement anticipé.
- Les possibilités de modulation des échéances.
Le TAEG est particulièrement utile puisqu'il permet d'apprécier le coût annuel global du crédit en intégrant les frais obligatoires entrant dans son calcul.
Mais le coût ne fait pas tout : la souplesse du financement et la qualité des garanties d'assurance comptent également.
Quand faut-il faire appel à un courtier immobilier ?
Avant de rechercher un logement : le moment idéal
Vous pouvez commencer par déterminer votre budget et les solutions de financement envisageables.
C'est également le moment d'étudier le PTZ, l'apport nécessaire et les avantages du neuf ou de l'ancien.
Vous évitez ainsi de visiter des logements qui ne correspondent pas à votre capacité financière.
Après avoir trouvé un bien : pour vérifier la faisabilité
Vous avez repéré un appartement ou une maison ?
Une étude permet d'examiner le prix d'achat, les frais, les travaux éventuels et les conditions de financement envisageables.
Avant de signer le compromis : pour anticiper les engagements
La signature d'un compromis de vente marque une étape importante.
Il est essentiel de vérifier la cohérence du plan de financement, les caractéristiques du prêt recherché et les conditions suspensives prévues.
Votre notaire reste l'interlocuteur compétent pour la rédaction et l'analyse juridique de l'acte.
Après avoir signé le compromis : il faut agir rapidement
Vous venez de signer ?
Le délai de votre condition suspensive d'obtention de prêt court déjà selon les modalités prévues dans votre contrat.
Il faut donc organiser les démarches sans attendre.
Un accord de principe bancaire ne constitue pas une offre de prêt définitive.
Vous avez déjà signé votre compromis ?
**Faire analyser mon financement immobilier**
Après un refus de prêt immobilier : pour comprendre et réagir
Un refus de crédit peut être lié à différents facteurs :
- Un taux d'effort trop élevé.
- Un apport insuffisant au regard du projet.
- Une situation professionnelle particulière.
- Des revenus retenus partiellement.
- Des incidents bancaires.
- Une opération qui ne correspond pas à la politique de l'établissement.
Avant de déposer de nouvelles demandes, il peut être utile de comprendre les difficultés rencontrées.
Dans certains cas, une autre solution peut être recherchée.
Dans d'autres, il sera préférable de revoir le budget, d'augmenter l'apport ou de reporter l'acquisition.
Un bon conseil consiste parfois à vous expliquer pourquoi il vaut mieux attendre.
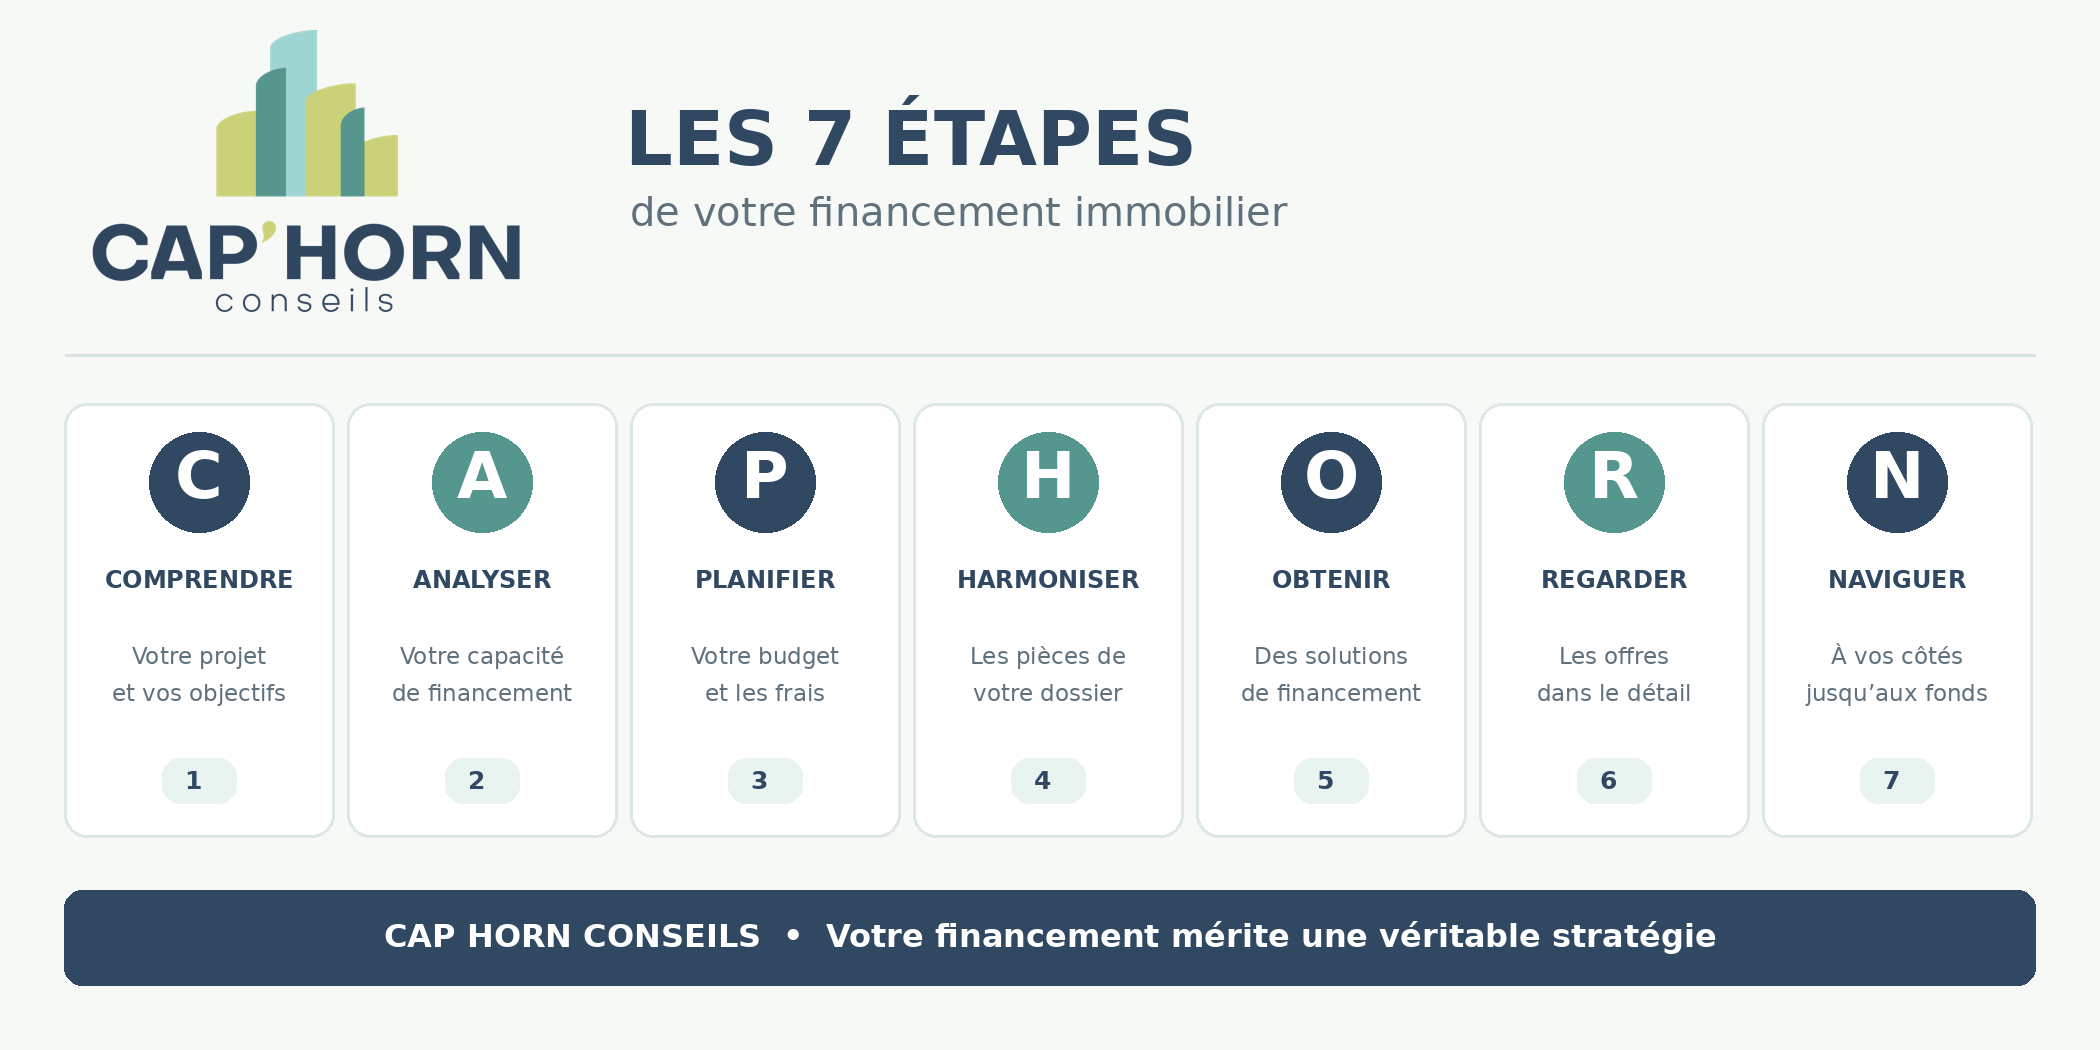
La méthode C A P H O R N : sept étapes pour construire votre financement
Chez CAP HORN CONSEILS, nous avons organisé notre accompagnement autour d'une méthode simple à comprendre.
Sept lettres, sept étapes.
C — Comprendre votre projet
Tout commence par un échange.
Nous prenons le temps de comprendre votre situation, vos objectifs, vos contraintes et les caractéristiques de votre acquisition.
Avant de parler financement, nous parlons de votre projet.
A — Analyser votre capacité financière
Nous étudions vos revenus, vos charges, vos crédits, votre épargne et votre reste à vivre.
L'objectif est d'identifier un budget cohérent avec votre situation.
P — Planifier votre budget global
Prix du logement, frais d'acquisition, garantie, frais bancaires, travaux éventuels : nous intégrons les différents postes du projet.
Nous examinons également les dispositifs d'aide auxquels vous pourriez être éligible.
H — Harmoniser votre dossier bancaire
Nous identifions les justificatifs nécessaires et organisons les informations utiles à l'étude de votre demande.
Un dossier clair et cohérent facilite les échanges avec les établissements.
O — Orienter votre financement
Nous recherchons les solutions envisageables auprès des partenaires susceptibles d'étudier votre profil et votre projet.
Chaque établissement conserve ses propres critères et sa liberté de décision.
R — Réaliser une comparaison des propositions
Lorsqu'une ou plusieurs propositions sont obtenues, nous examinons leurs conditions : taux, assurances, frais, garanties et modalités de remboursement.
Le but est de vous permettre de comprendre ce que vous signez.
N — Naviguer à vos côtés jusqu'au financement
Nous suivons l'avancement du dossier et vous accompagnons dans les démarches jusqu'à la mise en place du financement, selon les prestations prévues au mandat.
Notre méthode repose sur une conviction : un financement immobilier se prépare, se construit et s'explique.
Dans quelles situations un courtier immobilier peut-il être particulièrement utile ?
Pour un premier achat immobilier
Vous découvrez les démarches, les frais d'acquisition, les garanties bancaires et les aides éventuelles.
Un accompagnement peut vous permettre d'éviter certaines erreurs de préparation.
Pour un achat avec peu d'apport
Vous souhaitez savoir si votre projet peut être étudié sans mobiliser toutes vos économies.
La réponse dépendra notamment de votre situation et des critères des établissements.
Pour un indépendant ou un chef d'entreprise
Les revenus professionnels peuvent nécessiter une analyse spécifique, notamment à partir des documents comptables et fiscaux.
Pour un investissement locatif
Le financement doit tenir compte des revenus locatifs, des charges, de vos engagements existants et de votre situation patrimoniale.
Pour un logement avec travaux
Le montant des travaux, leur nature et les modalités de financement doivent être anticipés.
Pour un expatrié ou un non-résident
Le pays de résidence, la devise des revenus et les justificatifs demandés peuvent rendre la recherche de financement plus spécifique.
Pour un achat à l'approche de la retraite
L'âge en fin de prêt, l'assurance emprunteur et l'évolution prévisible des revenus sont des éléments à étudier attentivement.
Combien coûte un courtier immobilier en 2026 ?
Il n'existe pas de tarif unique imposé à tous les intermédiaires en crédit immobilier.
Les honoraires varient selon le professionnel, les prestations réalisées, les caractéristiques du dossier et les conditions contractuelles.
Comment les intermédiaires sont-ils rémunérés ?
Les honoraires forfaitaires
Un montant est défini dans le mandat, selon les prestations convenues.
Les honoraires proportionnels
La rémunération est calculée selon un pourcentage du financement, parfois avec un montant minimum.
La commission bancaire
Selon son statut et ses conventions, l'intermédiaire peut également percevoir une rémunération de l'établissement prêteur.
Ces modes de rémunération peuvent, selon les situations, être combinés.
Mais attention : la banque qui rémunère un intermédiaire n'est pas nécessairement celle qui propose les meilleures conditions de financement.
Certaines banques peuvent proposer des taux, des assurances ou des conditions plus avantageux sans verser de commission à l'intermédiaire.
C'est pourquoi il est important de comparer les offres sur leur coût global, mais aussi sur leurs garanties et leur souplesse.
Chez CAP HORN CONSEILS, notre priorité est de rechercher une solution adaptée à votre situation, et non de privilégier une banque en fonction de la commission qu'elle pourrait verser.
Les modalités de rémunération et les éventuels honoraires à votre charge sont présentés en toute transparence.
Avant de signer, vous devez comprendre combien vous paierez, à quel titre et à quelles conditions.
CAP PRIMO : vos frais de courtage à partir de 990 €
Vous êtes primo-accédant ET vous avez moins de 30 ans ?
Du 15 octobre au 31 décembre 2026, CAP HORN CONSEILS propose une offre spéciale pour accompagner votre premier achat immobilier.
Avec CAP PRIMO, bénéficiez d'honoraires de courtage à partir de 990 €, sous réserve de remplir l'ensemble des conditions d'éligibilité.
Quelles sont les conditions pour bénéficier de CAP PRIMO ?
- Être primo-accédant ET âgé de moins de 30 ans.
- Présenter un taux d'endettement maximal de 30 %, assurance emprunteur comprise.
- Obtenir un accord de garantie de Crédit Logement.
- Respecter une limite de financement de 110 % du prix d'acquisition, sous réserve de l'accord de la banque.
- Conserver au minimum 5 000 € d'épargne disponible après l'opération.
Une offre accessible dans les Hauts-de-France et partout en France
Vous achetez à Lille, Bailleul, Dunkerque, Amiens, Arras, Paris, Lyon ou ailleurs en France ?
Votre projet peut être étudié à distance, sans déplacement obligatoire.
Code offre : CAP-PRIMO
**Vérifier mon éligibilité à CAP PRIMO**
*Offre promotionnelle valable du 15 octobre au 31 décembre 2026, sous réserve du respect de l'ensemble des conditions d'éligibilité, de l'acceptation du financement par l'établissement prêteur et de l'accord de garantie de Crédit Logement. Le montant définitif des honoraires est précisé au mandat. L'offre ne constitue pas une garantie d'obtention du crédit.*
À quel moment paie-t-on les frais de courtage ?
En matière d'intermédiation de crédit, la réglementation interdit de percevoir des sommes liées à l'obtention du prêt avant le versement effectif des fonds prêtés.
La signature du mandat, le dépôt du dossier ou un accord de principe ne permettent pas, à eux seuls, d'exiger ces honoraires.
Comment choisir un bon courtier immobilier ?
Avant de confier votre projet, prenez le temps de vérifier plusieurs éléments.
Son immatriculation et son statut
L'inscription au registre ORIAS permet de vérifier l'habilitation déclarée du professionnel.
Son expérience du financement
Une bonne connaissance des pratiques bancaires peut être utile pour identifier les difficultés d'un dossier et préparer sa présentation.
La transparence de ses honoraires
Les conditions tarifaires et les prestations doivent être clairement définies.
Sa capacité à vous expliquer les choses
Vous devez pouvoir comprendre les principales caractéristiques du financement proposé.
Sa disponibilité et son suivi
Un achat immobilier implique souvent plusieurs interlocuteurs et des délais à respecter.
Il est important de savoir qui suit votre dossier.
Son indépendance de jugement
Un professionnel sérieux doit pouvoir vous expliquer qu'un projet est trop ambitieux ou qu'une proposition bancaire déjà obtenue est intéressante.
Le meilleur accompagnement n'est pas celui qui vous promet systématiquement une réponse positive. C'est celui qui vous aide à prendre une décision éclairée.
Pourquoi faire confiance à CAP HORN CONSEILS pour votre financement immobilier ?
CAP HORN CONSEILS accompagne les particuliers dans leurs projets de financement immobilier, dans les Hauts-de-France et partout en France, principalement à distance.
À l'origine du cabinet : Guillaume Horn, fort de plus de quinze années d'expérience dans le secteur bancaire, auprès des particuliers et des professionnels.
Cette expérience nourrit notre manière d'aborder les dossiers : comprendre les revenus, analyser les engagements financiers, identifier les points de vigilance et préparer une demande cohérente.
Nous intervenons notamment pour :
- Les résidences principales.
- Les premiers achats immobiliers.
- Les investissements locatifs.
- Les acquisitions avec travaux.
- Les projets présentant des particularités financières.
- Certains financements d'expatriés et de non-résidents.
Notre accompagnement repose sur trois engagements.
Vous écouter avant de vous proposer une solution.
Vous expliquer clairement les possibilités et les limites de votre financement.
Vous accompagner dans les démarches prévues au mandat, avec transparence.
Vous habitez Lille, Bailleul, Armentières, Dunkerque, Amiens, Arras ou ailleurs en France ?
Votre projet peut être étudié à distance, sans multiplier les déplacements.
FAQ — Vos questions sur le courtage immobilier
Est-il obligatoire de passer par un courtier immobilier ?
Non. Vous pouvez rechercher un crédit directement auprès des banques. L'accompagnement par un intermédiaire est facultatif.
Pourquoi prendre un courtier immobilier ?
Pour faire analyser votre projet, préparer votre dossier, rechercher des solutions bancaires et comparer les propositions accessibles.
Quand faut-il contacter un courtier immobilier ?
Idéalement avant les visites ou avant la signature du compromis. Il est également possible de solliciter un professionnel après avoir trouvé un bien ou après un refus de crédit.
Est-ce qu'un courtier peut obtenir un meilleur taux que ma banque ?
C'est possible, mais jamais garanti. Les conditions dépendent de votre profil, des partenaires sollicités et des politiques de crédit des établissements.
Un courtier peut-il négocier l'assurance emprunteur ?
Il peut vous accompagner dans l'analyse des assurances et, selon ses habilitations et les prestations proposées, dans la recherche d'une couverture adaptée.
Peut-on obtenir un crédit immobilier sans apport ?
Certaines opérations peuvent être étudiées avec peu ou pas d'apport. Leur acceptation dépend notamment du profil de l'emprunteur et des critères de la banque.
Un courtier peut-il aider à obtenir un PTZ ?
Il peut étudier les conditions d'éligibilité et intégrer ce prêt dans un plan de financement lorsque le projet et le profil le permettent.
Un courtier peut-il conseiller entre immobilier neuf et ancien ?
Oui, il peut comparer les conséquences financières des deux options : frais d'acquisition, aides, travaux, coût du crédit et budget global.
Combien coûte un courtier immobilier ?
Les tarifs varient selon les intermédiaires et les dossiers. Les honoraires peuvent être forfaitaires ou proportionnels au financement.
Quand doit-on payer les frais de courtage ?
Les sommes liées à l'obtention du crédit ne peuvent pas être perçues avant le versement effectif des fonds prêtés.
Un courtier immobilier est-il gratuit ?
Certains professionnels ne facturent pas directement d'honoraires à l'emprunteur et peuvent être rémunérés par la banque. Il convient de vérifier les conditions exactes.
Peut-on consulter sa banque et un courtier en parallèle ?
Oui, sous réserve des engagements pris. Il est préférable de coordonner les démarches afin d'éviter les demandes en doublon.
Un courtier peut-il garantir l'obtention d'un prêt ?
Non. La décision d'accorder un crédit appartient exclusivement à l'établissement prêteur.
Peut-on contacter un courtier après un refus de crédit ?
Oui. Il peut examiner les difficultés rencontrées et rechercher d'autres possibilités, sans garantie de résultat.
CAP HORN CONSEILS intervient-il partout en France ?
Oui. Le cabinet accompagne des projets dans toute la France, principalement à distance, sous réserve de leur nature et de leur éligibilité.
Avant de chercher le meilleur taux, vérifions que vous avez construit le bon projet
Vous envisagez votre premier achat immobilier ?
Vous hésitez entre le neuf et l'ancien ?
Vous souhaitez connaître votre capacité d'emprunt, préserver votre épargne ou vérifier votre éligibilité au PTZ ?
Vous venez de signer un compromis ?
Vous n'avez pas besoin d'avoir toutes les réponses pour commencer à parler de votre projet.
Chez CAP HORN CONSEILS, nous privilégions une approche simple : comprendre votre situation, étudier les possibilités et vous expliquer les étapes.
Parce qu'acheter un logement ne se résume pas à obtenir une mensualité.
C'est aussi préparer les années qui suivront.
CAP HORN CONSEILS — Votre financement mérite une véritable stratégie.
**Faire étudier mon projet immobilier**
Sources et informations utiles
Pour vérifier les règles et dispositifs évoqués dans cet article :
- ORIAS — Registre des intermédiaires en assurance, banque et finance
- Service-Public — Prêt à taux zéro
- ANIL — Information sur le logement et le financement immobilier
- Légifrance — Code monétaire et financier
Les exemples chiffrés sont présentés à titre pédagogique et ne constituent pas des offres de financement.
Les conditions de crédit, les dispositifs d'aide et les critères bancaires peuvent évoluer.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant le versement effectif des fonds prêtés.