
Vous avez signé votre compromis ? Obtenez une première analyse de votre financement sous 48 h.
Je vérifie votre dossier, les délais prévus dans votre compromis et les solutions de financement que nous pouvons envisager.
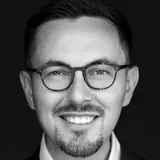 Guillaume Horn, courtier en financement immobilier · CAP HORN CONSEILS®
- 4,9/5 auprès de mes clients
- Près de 100 partenaires bancaires et assureurs
- Ancien banquier
- Honoraires dus uniquement en cas de financement obtenu
Courtier indépendant, en partenariat avec le réseau Pretto. Je reste votre interlocuteur jusqu’à la signature chez le notaire.
Votre compromis est signé et les délais commencent à courir
Une fois le compromis signé, vous disposez d’un délai prévu dans le contrat pour obtenir votre financement. La première chose à faire est donc de vérifier la date limite indiquée dans la condition suspensive.
Plus votre dossier est préparé rapidement, plus nous avons de temps pour l’analyser, réunir les documents nécessaires et le présenter aux établissements bancaires adaptés.
Lors de notre premier échange, je vérifie avec vous les dates prévues dans le compromis et l’avancement de vos démarches. Cette première analyse permet d’identifier les solutions envisageables, sans préjuger de la décision finale des banques.
Ce que je vérifie en priorité
Avant de solliciter une banque, je vérifie la cohérence complète de votre projet : vos revenus, votre situation professionnelle, votre apport, vos charges et vos crédits en cours. J’analyse également votre taux d’endettement, votre reste à vivre, le coût total de l’acquisition et les délais prévus dans le compromis.
L’objectif est simple : repérer les points à sécuriser avant de présenter votre dossier aux établissements bancaires.
- Revenus et situation professionnelle
- Apport et épargne
- Charges et crédits en cours
- Taux d’endettement et reste à vivre
- Coût total de l’acquisition
- Délais prévus dans le compromis
La méthode CAP HORN étape par étape
Comprendre votre projet
Le bien, votre budget, votre situation et les délais à respecter.
Analyser votre financement
Vos revenus, vos charges, votre apport et votre capacité d’emprunt.
Préparer votre dossier
Je rassemble avec vous les pièces utiles et construis une présentation claire.
Hiérarchiser vos priorités
Mensualité, durée, apport, assurance et souplesse du crédit.
Orienter la demande
Je sélectionne les établissements correspondant à votre projet et à votre profil.
Retenir la proposition adaptée
Nous comparons le taux, mais aussi l’assurance, la garantie et les conditions du prêt.
Naviguer jusqu’à la signature
Je reste à vos côtés jusqu’à l’offre de prêt et la signature chez le notaire.
À chaque étape, vous savez où en est votre dossier et quelle sera la prochaine démarche.
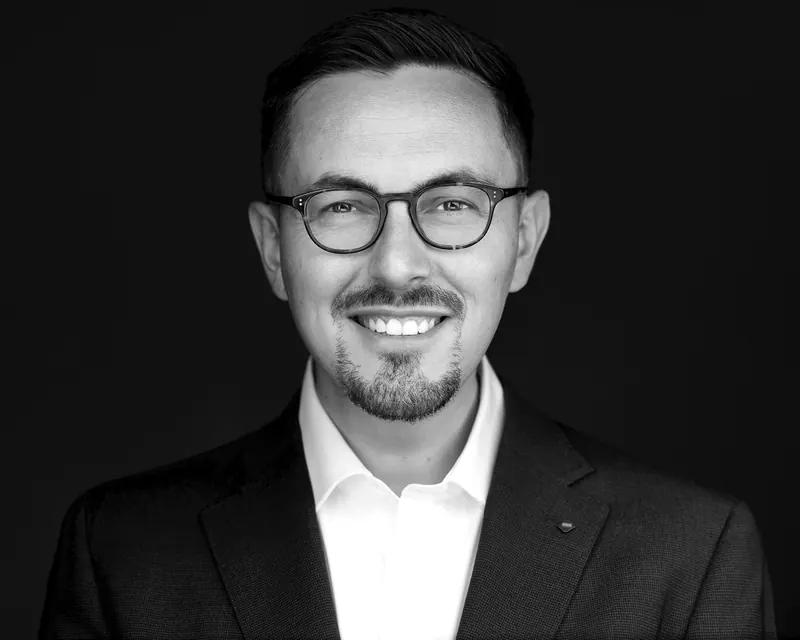
Pourquoi me confier votre financement
Guillaume Horn · CAP HORN CONSEILS®
Avant de devenir courtier, j’ai travaillé pendant plusieurs années en banque, notamment auprès d’une clientèle de particuliers et de professionnels. Cette expérience me permet de savoir comment une banque analyse un dossier, ce qui peut la rassurer et ce qui doit être expliqué.
J’ai créé CAP HORN CONSEILS® pour proposer un accompagnement plus personnel, avec un interlocuteur unique du premier échange jusqu’à la signature. Je suis basé dans les Hauts-de-France et j’accompagne également mes clients à distance partout en France.
Questions fréquentes
Quel délai reste-t-il pour obtenir mon financement après la signature du compromis ?
Le délai à respecter figure dans votre compromis, dans la condition suspensive d’obtention du prêt. Lors de notre premier échange, je vérifie cette date avec vous afin d’organiser les démarches. Plus le dossier est préparé tôt, plus nous disposons de temps pour solliciter les établissements adaptés. La décision et le délai de traitement restent propres à chaque banque.
Puis-je vous contacter si j’ai déjà interrogé ma banque ?
Oui. Je peux étudier la proposition obtenue dans son ensemble : taux, assurance, garantie, durée et conditions du prêt. Il est simplement important de me préciser les établissements déjà contactés afin d’éviter de présenter deux fois votre dossier à la même banque.
Que se passe-t-il si une banque a déjà refusé mon dossier ?
Un premier refus ne signifie pas nécessairement que toutes les banques prendront la même décision. J’analyse d’abord les raisons possibles du refus afin de déterminer si le dossier peut être présenté autrement, orienté vers un autre établissement ou s’il doit être retravaillé. Aucun accord ne peut toutefois être garanti.
Quels documents faut-il préparer ?
Prévoyez notamment votre compromis, vos justificatifs d’identité et de revenus, vos relevés de comptes, votre dernier avis d’imposition ainsi que les justificatifs de votre apport et de vos crédits en cours. La liste exacte dépend de votre situation. Je vous indique ensuite les éventuelles pièces complémentaires.
L’étude initiale est-elle gratuite ?
Oui. Le premier échange et l’analyse initiale de votre projet sont gratuits et sans engagement. Si vous souhaitez ensuite me confier la recherche de votre financement, les conditions de l’accompagnement et le montant des honoraires vous sont présentés avant la signature du mandat.
À quel moment les honoraires sont-ils dus ?
Le montant et les modalités des honoraires figurent dans le mandat de courtage signé avant toute recherche. Aucun honoraire de courtage n’est versé avant le déblocage effectif des fonds. Les conditions applicables à votre dossier vous sont expliquées dès le début de l’accompagnement.